 33 minut temu
Dobudowany pokój, garaż na końcu działki albo powiększony budynek gospodarczy mogą zwrócić uwagę urzędu jeszcze przed wizytą kontrolera. Samorządy mają dostęp do zdjęć lotniczych, map i rejestrów, które pozwalają sprawdzić, czy informacje podatnika pasują do zabudowy posesji. Gdy pojawia się rozbieżność, właściciel może dostać wezwanie do wyjaśnień, a później decyzję obejmującą wcześniejsze lata. O wysokości rachunku decyduje kilka szczegółów, które warto sprawdzić we własnych dokumentach.
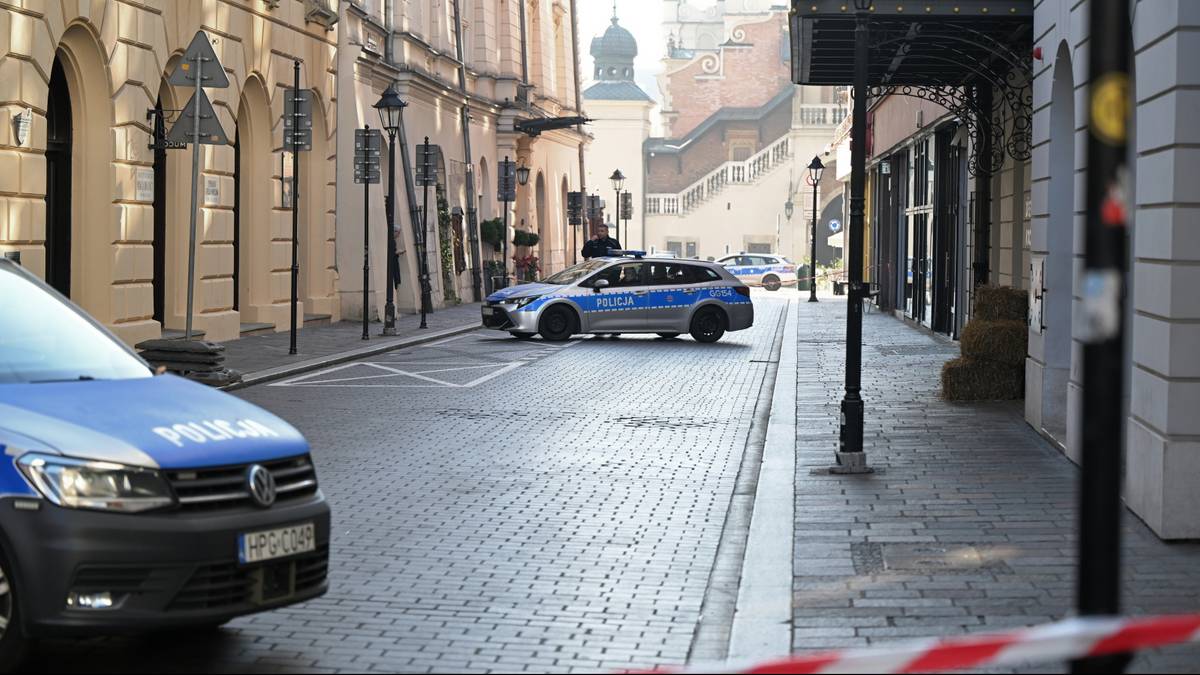
 Grafika poglądowa, generowana przy pomocy AI.
Co urząd widzi na zdjęciach z powietrza
Dla właściciela domu problem często zaczyna się od rozbudowy, która dawno przestała być nowością. Pomieszczenie jest użytkowane, garaż stoi od kilku lat, a coroczna decyzja podatkowa przez cały czas opiera się na dawnych danych. Płacenie kwoty wskazanej przez gminę nie zastępuje obowiązku zgłoszenia zmian wpływających na opodatkowanie. Urząd może wrócić do rozliczenia, gdy stwierdzi, iż część nieruchomości została pominięta albo przypisana do niewłaściwej kategorii. Znaczenie mają wtedy zarówno parametry obiektu, jak i data jego powstania oraz złożone wcześniej informacje.
Ortofotomapa powstaje z przetworzonych zdjęć lotniczych lub satelitarnych, dopasowanych do układu mapy. Pozwala zestawić obraz terenu z granicami działek i obrysami budynków. Główny Urząd Geodezji i Kartografii podaje, iż najdokładniejsze opracowania dostępne w państwowym zasobie odwzorowują w jednym pikselu fragment terenu o wymiarach 3 na 3 centymetry. Dokładność konkretnego materiału zależy od opracowania. Przy porównywaniu zabudowy ważna jest również data wykonania zdjęć, ponieważ pokazują one stan nieruchomości z określonego momentu.
Urząd może wychwycić dodatkowy budynek, zmianę obrysu domu albo zabudowę miejsca, które wcześniej było puste. Następnie porównuje taki obraz z ewidencją gruntów i budynków oraz dokumentami podatkowymi. Sposób działania opisano między innymi w archiwalnym opracowaniu dotyczącym praktyk Urzędu Miejskiego w Gliwicach. Pracownicy zajmujący się podatkami korzystali tam z ortofotomapy przy analizach i aktualizacji danych. Porównanie zdjęć pomagało wskazać nieruchomości wymagające wyjaśnienia oraz zaplanować dalsze czynności urzędu.
Możliwości samodzielnego sprawdzenia działki również się rozwijają. 15 czerwca 2026 roku GUGiK poinformował o nowych sekcjach narzędzia „Raport o działce” w Geoportalu. Dodano informacje z rejestru wniosków, decyzji i zgłoszeń budowlanych GUNB oraz wykaz zdjęć lotniczych obejmujących analizowaną działkę. Dzięki temu właściciel może łatwiej powiązać dane przestrzenne z dokumentacją budowlaną. Przy wyjaśnianiu rozbieżności szczególnie przydatne jest ustalenie, z którego roku pochodzi zdjęcie i jakie zmiany nastąpiły na posesji później.
Garaż, dobudówka i powierzchnia domu. Jakie dane mają znaczenie dla podatku
Podatek od nieruchomości obejmuje między innymi grunty oraz budynki lub ich części. Dla budynku istotna jest jego powierzchnia użytkowa i adekwatna kategoria opodatkowania. Urząd może więc pytać o niewykazany garaż, dobudowaną część domu czy pominięte pomieszczenia. Potrzebne będą również informacje o sposobie wykorzystania obiektu i ewentualnym zwolnieniu. Inaczej rozlicza się budynek mieszkalny, inaczej budynek zaliczony do pozostałych, a jeszcze inaczej obiekt związany z działalnością gospodarczą. Sama liczba dodatkowych metrów nie wyjaśnia zatem całej różnicy w podatku.
Przed naliczeniem należności trzeba też ustalić, czym dany obiekt jest w rozumieniu przepisów podatkowych. Ustawa zawiera własną definicję budynku: znaczenie mają między innymi wzniesienie w wyniku robót budowlanych, trwałe związanie z gruntem, wydzielenie przegrodami oraz fundamenty i dach. Dlatego właściciel powinien zebrać dokumentację techniczną i opisać konstrukcję spornego obiektu. Przy garażu lub budynku gospodarczym trzeba sprawdzić także faktyczne wykorzystanie oraz warunki ewentualnego zwolnienia. Te informacje pozwalają prawidłowo zakwalifikować zabudowę widoczną na mapie.
Powierzchnię użytkową do podatku mierzy się po wewnętrznej długości ścian na wszystkich kondygnacjach, z wyłączeniem klatek schodowych i szybów dźwigowych. Ustawa uwzględnia również garaże podziemne, piwnice, sutereny i poddasza użytkowe. Części o wysokości od 1,40 do 2,20 metra liczy się w połowie, a niższe niż 1,40 metra pomija. W praktyce właściciel powinien porównać dane z formularza podatkowego z rzeczywistym pomiarem pomieszczeń. Obrys dachu na zdjęciu pomaga wskazać zmianę zabudowy, natomiast wysokość podatku wymaga ustalenia adekwatnej powierzchni użytkowej.
Warszawa udostępnia mapy. Właściciel może sprawdzić własną posesję
Warszawski serwis mapowy pod adresem mapa.um.warszawa.pl udostępnia między innymi dane ewidencji gruntów i budynków, granice działek oraz opracowania lotnicze. Miasto opisuje również możliwość porównywania map i korzystania z materiałów archiwalnych. To przydatne narzędzie dla właścicieli nieruchomości, którzy chcą uporządkować dokumentację po rozbudowie lub zakupie domu. Można sprawdzić, jak zabudowa jest przedstawiona w dostępnych materiałach, a następnie porównać ją z własną informacją podatkową. Przy odczytywaniu map trzeba zwrócić uwagę na datę i rodzaj wybranego opracowania.
Sprawy podatku od nieruchomości w stolicy obsługuje Centrum Obsługi Podatnika. Aktualna miejska instrukcja wskazuje siedzibę obsługi przy ul. Obozowej 57 oraz możliwość złożenia formularzy przez portal mojaWARSZAWA. Właściciel może więc sprawdzić swoje dane i złożyć korektę bez czekania na wezwanie. W innych miejscowościach Mazowsza dokumenty trafiają do gminy adekwatnej dla położenia nieruchomości. jeżeli ktoś ma dom w Warszawie i osobną nieruchomość w Piasecznie, każde rozliczenie prowadzi we adekwatnym dla danego adresu urzędzie.
Ile może kosztować pominięty budynek? Stawki Warszawy i Piaseczna na 2026 rok
Skalę różnicy pokazują stawki obowiązujące w 2026 roku. W Warszawie metr kwadratowy powierzchni użytkowej budynku mieszkalnego jest opodatkowany stawką 1,25 zł rocznie, a budynku zaliczonego do kategorii pozostałych – 12 zł. W Piasecznie są to odpowiednio 1,25 zł i 10,67 zł. Porównanie dotyczy podstawowych kategorii wskazanych w lokalnych uchwałach. Przed obliczeniem należności trzeba ustalić, do której kategorii należy konkretny obiekt i czy przysługuje zwolnienie. Podatek od gruntu rozlicza się osobno, według adekwatnej stawki za powierzchnię działki.
| Budynki mieszkalne | 1,25 zł za m² powierzchni użytkowej rocznie | 1,25 zł za m² powierzchni użytkowej rocznie |
| Budynki pozostałe, według odpowiedniej kategorii uchwały | 12,00 zł za m² powierzchni użytkowej rocznie | 10,67 zł za m² powierzchni użytkowej rocznie |
| Grunty pozostałe, według odpowiedniej kategorii uchwały | 0,77 zł za m² rocznie | 0,65 zł za m² rocznie |
Załóżmy, iż właściciel pominął wolnostojący garaż o powierzchni użytkowej 40 m², prawidłowo zaliczany do budynków pozostałych i nieobjęty zwolnieniem. Według stawek na 2026 rok podatek za pełny rok wyniesie w Warszawie 480 zł, a w Piasecznie 426,80 zł. Przy pominięciu 20 m² powierzchni mieszkalnej różnica wyniesie natomiast 25 zł rocznie w obu samorządach. To obliczenia dla wskazanych kategorii i powierzchni; pokazują, dlaczego przy weryfikacji tak duże znaczenie ma rodzaj budynku, a nie wyłącznie jego wielkość.
Znacznie wyższa kwota może pojawić się przy budynku związanym z działalnością gospodarczą. Warszawska stawka dla tej kategorii wynosi w 2026 roku 35,53 zł za m². Dla 40 m² daje to 1421,20 zł rocznie. Dlatego przy sporze o kwalifikację garażu, magazynu czy warsztatu warto dokładnie ustalić jego sytuację prawną i sposób wykorzystania. Gdy rozliczenie obejmuje wcześniejsze lata, gmina powinna zastosować stawki adekwatne dla wszystkich z nich. Nie oblicza się całej historycznej dopłaty przez pomnożenie obecnej stawki przez liczbę lat.
Ile lat wstecz gmina może ustalić podatek
W przypadku osoby fizycznej wysokość podatku od nieruchomości ustala gmina w decyzji. Dla możliwości doręczenia takiej decyzji znaczenie ma art. 68 Ordynacji podatkowej. Podstawowy termin wynosi trzy lata od końca roku kalendarzowego, w którym powstał obowiązek podatkowy. o ile jednak podatnik nie złożył wymaganej informacji w terminie albo nie ujawnił wszystkich danych potrzebnych do ustalenia podatku, termin wydłuża się do pięciu lat. Dlatego przy pominiętym budynku urząd sprawdza również treść i datę złożonych wcześniej formularzy.
Przykładowo, o ile właściciel nie wykazał danych potrzebnych do ustalenia podatku za 2021 rok, pięcioletni termin w zwykłym biegu kończy się 31 grudnia 2026 roku. W przypadku pełnej i terminowej informacji dotyczącej podatku za 2023 rok termin trzyletni również prowadzi do 31 grudnia 2026 roku. Liczy się doręczenie decyzji przed upływem adekwatnego terminu. To wyjaśnia, dlaczego samo porównanie daty kontroli z datą budowy nie wystarcza do ustalenia, za jakie lata urząd może jeszcze naliczyć należność.
Rozliczenie każdego roku trzeba oceniać oddzielnie. W 2026 roku analiza może obejmować zobowiązanie za 2021 rok, jeżeli spełnione są warunki pięcioletniego terminu, a podatek za bieżący 2026 rok stanowi osobną pozycję. o ile wcześniej wydano już ostateczne decyzje, znaczenie ma także adekwatny tryb ich zmiany lub wzruszenia. Właściciel powinien więc zebrać pisma za wszystkie lata wskazane przez urząd. Pozwoli to ustalić, czy chodzi o pierwsze wymierzenie podatku za dany rok, czy o zmianę wcześniejszego rozstrzygnięcia.
Ustalony podatek i istniejący dług mają odrębne terminy
Druga zasada dotyczy zobowiązania, które już istnieje, ale nie zostało zapłacone. Art. 70 Ordynacji podatkowej przewiduje co do zasady jego przedawnienie po pięciu latach, licząc od końca roku, w którym upłynął termin płatności. Tu punktem wyjścia jest zatem termin zapłaty. Przykładowo, dla niezapłaconego zobowiązania z terminem płatności w 2021 roku podstawowy bieg prowadzi do końca 2026 roku. Przy sprawdzaniu długu trzeba uwzględnić zdarzenia wpływające na bieg przedawnienia, w tym jego zawieszenie lub przerwanie w przypadkach określonych ustawą.
| Osoba fizyczna złożyła pełną informację podatkową w terminie | Trzy lata na doręczenie decyzji ustalającej, liczone od końca roku powstania obowiązku | Dla zobowiązania za 2023 r.: do 31 grudnia 2026 r. |
| Brak wymaganej informacji albo pominięcie niezbędnych danych | Pięć lat na doręczenie decyzji ustalającej, liczone od końca roku powstania obowiązku | Dla zobowiązania za 2021 r.: do 31 grudnia 2026 r. |
| Istniejący podatek nie został zapłacony | Co do zasady pięć lat od końca roku upływu terminu płatności | Przy terminie zapłaty w 2021 r.: do 31 grudnia 2026 r., jeżeli nie wystąpiły zdarzenia zmieniające bieg przedawnienia |
Osobnej uwagi wymaga termin zapłaty kwoty ustalonej po latach. o ile zobowiązanie osoby fizycznej powstaje dopiero przez doręczenie decyzji ustalającej, termin płatności co do zasady wynosi 14 dni od jej doręczenia. Odsetki za zwłokę wiążą się z przekroczeniem adekwatnego terminu zapłaty. Inaczej ocenia się należność, która wcześniej już istniała i pozostawała niezapłacona. W decyzji i rozliczeniu warto zatem sprawdzić osobno kwotę podatku, termin płatności oraz podstawę i okres ewentualnego naliczenia odsetek.
Od kiedy garaż lub dobudowana część domu podlega opodatkowaniu
Dla nowego budynku lub jego części istotny jest moment zakończenia budowy albo rozpoczęcia użytkowania przed ostatecznym wykończeniem. Obowiązek podatkowy powstaje w takim przypadku 1 stycznia następnego roku. o ile budowę garażu zakończono w 2023 roku, punktem wyjścia będzie więc podatek od 2024 roku. Ta data wpływa na liczbę lat, które mogą zostać objęte rozliczeniem. Właściciel powinien zachować dokumenty pozwalające ustalić przebieg budowy i rozpoczęcie użytkowania, szczególnie gdy zdjęcia lotnicze pochodzą z różnych okresów realizacji inwestycji.
Obowiązek złożenia informacji podatkowej istnieje niezależnie od formalności budowlanych. Osoba fizyczna korzysta z formularza IN-1, do którego dołącza adekwatne załączniki. Warszawska instrukcja przypomina o 14-dniowym terminie zgłaszania okoliczności wpływających na opodatkowanie. Przy zakończeniu budowy i powstaniu obowiązku od nowego roku rządowy poradnik wskazuje złożenie IN-1 do 15 stycznia tego roku. Po rozbudowie warto więc sprawdzić również dokumenty podatkowe, choćby jeżeli kwestie zgłoszenia robót, odbioru lub rozpoczęcia użytkowania zostały już uporządkowane.
Przyszło wezwanie z gminy. Jak wyjaśnić rozbieżność
Urząd może wezwać do złożenia wyjaśnień lub uzupełnienia danych, wskazując, co budzi wątpliwości. W pierwszej kolejności warto ustalić, którego obiektu i jakiego okresu dotyczy pismo. Potem należy porównać złożony formularz, dokumentację budowlaną i wcześniejsze decyzje. Przy zarzucie pominięcia powierzchni przydatny będzie pomiar pomieszczeń, a przy sporze o datę powstania budynku – dokumenty i zdjęcia pokazujące jego stan w konkretnym czasie. Odpowiedź powinna odnosić się do wskazanej rozbieżności i zawierać dowody potwierdzające przedstawione wyjaśnienie.
W postępowaniu podatkowym organ ma obowiązek zebrać i wyczerpująco rozpatrzyć materiał dowodowy. Strona może korzystać z prawa wglądu do akt i sprawdzić, na jakich zdjęciach, dokumentach oraz ustaleniach oparto sprawę. Warto zwrócić uwagę na daty zdjęć, przypisanie obiektu do adekwatnej działki i sposób ustalenia powierzchni użytkowej. o ile dokumentacja pokazuje, iż budynek powstał później, został częściowo rozebrany albo ma inne parametry, należy przedstawić te okoliczności urzędowi. Konkretne dane mają większą wartość niż ogólne zapewnienie, iż podatek był regularnie płacony.
Od decyzji podatkowej przysługuje odwołanie do samorządowego kolegium odwoławczego, składane za pośrednictwem organu, który ją wydał. Termin wynosi 14 dni od doręczenia decyzji. Odwołanie powinno wskazywać zarzuty, zakres żądanej zmiany oraz dowody. Może chodzić o niewłaściwą powierzchnię, kategorię budynku, datę powstania obowiązku lub ocenę terminów ustawowych. Trzeba przeczytać pouczenie i zachować potwierdzenie złożenia pisma. Przy rozliczeniu obejmującym kilka lat i wcześniejsze ostateczne decyzje pomoc doradcy podatkowego może ułatwić ustalenie adekwatnego sposobu działania.
Co właściciel domu powinien sprawdzić już teraz
Najlepiej zacząć od ostatniej informacji IN-1 i decyzji podatkowej. Należy sprawdzić, czy uwzględniają wszystkie podlegające opodatkowaniu budynki, adekwatną powierzchnię użytkową oraz aktualny sposób wykorzystania nieruchomości. Szczególnej uwagi wymagają posesje rozbudowywane etapami, z osobnym garażem lub budynkiem gospodarczym. Przy domu kupionym po poprzednim właścicielu warto oprzeć informację na własnych dokumentach i pomiarach. Dane przepisane ze starej decyzji mogą pomijać zmiany, które powstały jeszcze przed zakupem i wymagają w tej chwili wyjaśnienia.
Kolejny krok to porównanie dokumentów z rzeczywistą zabudową i dostępnymi mapami. Warszawski serwis mapowy oraz Geoportal pomagają ustalić, jak działka wygląda na opracowaniach z różnych lat. Przy rozbieżności warto przygotować opis obiektu, daty zmian, dokumentację techniczną i pomiar. jeżeli informacja podatkowa wymaga korekty, należy złożyć ją we adekwatnej gminie i zachować potwierdzenie. Trzeba podać rzeczywiste okoliczności, również datę zmiany, aby urząd mógł prawidłowo ustalić okres oraz wysokość opodatkowania.
Przy otrzymanej decyzji warto sprawdzić oddzielnie każdy rok i każdy rodzaj powierzchni. Pozwala to ustalić, czy urząd zastosował stawkę z adekwatnej uchwały, prawidłowo uwzględnił moment powstania obowiązku i poprawnie rozliczył wcześniejsze wpłaty. Gdy kwota jest znaczna, te szczegóły mogą mieć większe znaczenie niż sam sposób wykrycia pominiętego budynku. Dobrze przygotowana dokumentacja pomaga zarówno uzupełnić rzeczywiste braki, jak i zakwestionować błędne ustalenia. Właściciel ma wtedy możliwość odpowiedzi na konkretne wyliczenie, zamiast zgadywać, skąd wzięła się dopłata.






 English (US) ·
 Polish (PL) ·
 Russian (RU) ·