 2 godzin temu
Zakup za gotówkę może wymagać potwierdzenia tożsamości, choć jego wartość będzie niższa od unijnego limitu 10 tys. euro. Od 10 lipca 2027 roku podmioty objęte obowiązkami AML mają identyfikować klientów przy sporadycznych transakcjach gotówkowych od 3000 euro. Informacje i dokumentacja będą przechowywane co do zasady przez 5 lat. To obowiązek dotyczący określonych uczestników rynku, a nie automatyczne tworzenie centralnej listy wszystkich osób robiących większe zakupy.
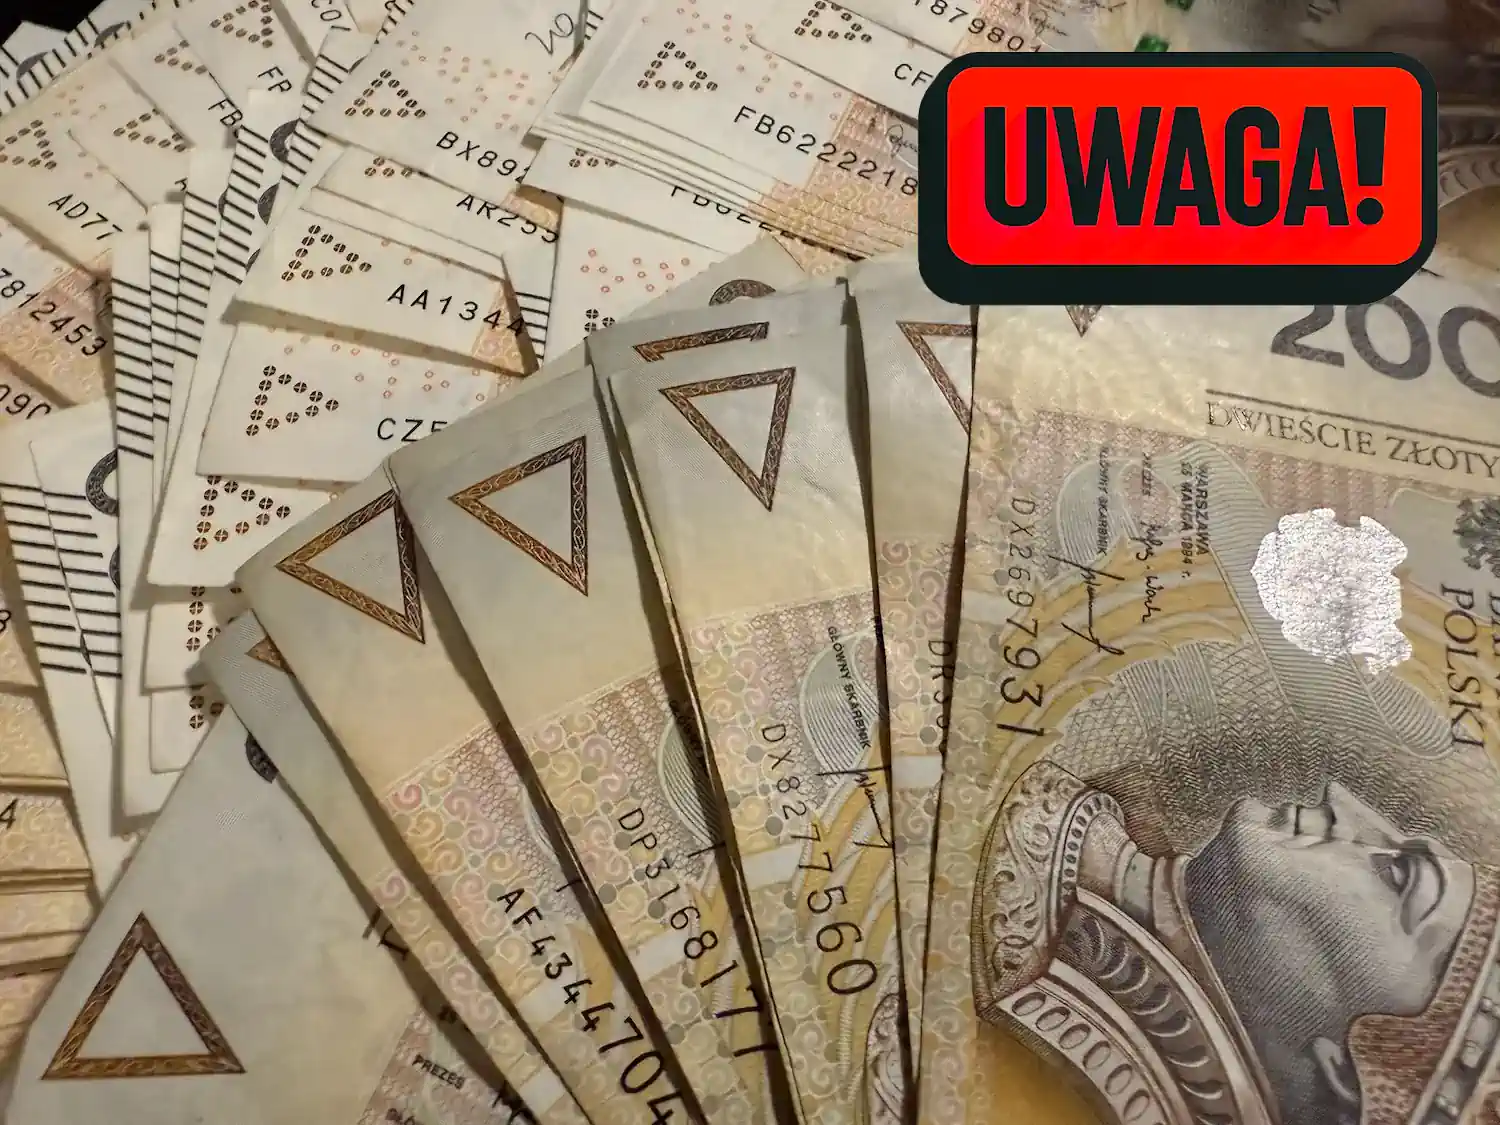
 Spora ilość stuzłotowych banknotów. Zdjęcie poglądowe | Fot. Warszawa w Pigułce.
Klient może więc mieć wystarczającą gotówkę i zgodny z prawem zamiar zakupu, ale przed zapłatą zostać poproszony o dokument oraz dane. W takich przypadkach znaczenie ma nie tylko kwota, ale także rodzaj działalności sprzedawcy. Unijne przepisy rozróżniają powszechny pułap dużych płatności w handlu i usługach od procedur stosowanych przez podmioty zobowiązane. Właśnie ten podział wyjaśnia, dlaczego 2 zakupy o podobnej wartości mogą wiązać się z różnymi formalnościami.
3000 euro to próg identyfikacji, a 10 tys. euro to limit gotówki
Rozporządzenie UE 2024/1624 z 31 maja 2024 roku wprowadza kilka zasad dotyczących przeciwdziałania praniu pieniędzy i finansowaniu terroryzmu. Art. 80 ogranicza duże płatności gotówkowe w handlu i usługach do 10 tys. euro lub równowartości. Art. 19 ust. 4 przewiduje natomiast identyfikację i weryfikację klienta przez podmioty zobowiązane przy sporadycznych transakcjach gotówkowych o wartości co najmniej 3000 euro. Przepisy te zasadniczo zaczną być stosowane 10 lipca 2027 roku.
Osiągnięcie niższego progu nie oznacza zakazu zakupu. Transakcja gotówkowa na 4000 euro może mieścić się w unijnym limicie, ale u podmiotu objętego AML wymagać identyfikacji. Z kolei możliwość zapłacenia gotówką do 10 tys. euro nie jest zapewnieniem anonimowości. Obowiązki weryfikacyjne mogą wynikać z kwoty, nawiązania stosunków gospodarczych lub innych okoliczności przewidzianych w regulacji. Dopuszczalny sposób zapłaty i wymagane formalności trzeba oceniać oddzielnie.
Obowiązek nie dotyczy automatycznie każdego sklepu
Katalog podmiotów zobowiązanych obejmuje między innymi instytucje finansowe i osoby zawodowo handlujące metalami oraz kamieniami szlachetnymi. Wskazano również inne rodzaje działalności, z określonymi warunkami ich objęcia regulacją. Nie można więc sprowadzić nowych zasad do zdania, iż każdy sprzedawca dowolnego towaru będzie musiał legitymować klienta od 3000 euro. Próg należy odczytywać wraz z zakresem obowiązków konkretnego podmiotu i charakterem przeprowadzanej transakcji.
Przykładowo mieszkaniec Warszawy kupujący za gotówkę metal szlachetny u zawodowego sprzedawcy objętego AML powinien liczyć się z procedurą identyfikacji po osiągnięciu tego progu. Zastosowanie tych samych zasad do zakupu mebli wymagałoby ustalenia, czy sprzedawca również jest podmiotem zobowiązanym i z jakiej podstawy wynika obowiązek. Sama informacja „zakup przekracza 3000 euro” nie wystarcza do opisania wszystkich formalności. Firma powinna umieć wyjaśnić wymagania odnoszące się do swojej działalności.
Weryfikacja może obejmować więcej niż imię i nazwisko
Zakres podstawowych informacji identyfikacyjnych określa art. 22. Obejmuje on między innymi imiona i nazwiska, miejsce i pełną datę urodzenia, obywatelstwo oraz miejsce zwykłego pobytu. W odpowiednich przypadkach znaczenie mają również krajowy numer identyfikacyjny i numer identyfikacji podatkowej. Nie należy przedstawiać tego jako jednolitego obowiązku podawania numeru PESEL przez każdą osobę w każdym państwie. Przepisy uwzględniają sytuację klienta i różne systemy identyfikacji.
| Dane osobowe | Wszystkie imiona i nazwiska |
| Urodzenie | Miejsce i pełna data urodzenia |
| Status osoby | Obywatelstwo lub odpowiednie informacje o statusie |
| Pobyt | Miejsce zwykłego pobytu albo odpowiedni adres kontaktowy w przewidzianych przypadkach |
| Numery identyfikacyjne | Krajowy numer identyfikacyjny w odpowiednich przypadkach oraz dostępny numer identyfikacji podatkowej |
Potwierdzenie tożsamości może odbywać się przez przedłożenie dowodu, paszportu lub równoważnego dokumentu. Rozporządzenie przewiduje również środki identyfikacji elektronicznej spełniające określone wymagania bezpieczeństwa. Nie wynika z niego zatem wyłącznie jedna metoda polegająca na okazaniu plastikowego dowodu. Jednocześnie zwykłe zdjęcie dokumentu w telefonie nie powinno być automatycznie utożsamiane z kwalifikującą się identyfikacją elektroniczną. Przy planowanym zakupie najlepiej ustalić, jakie rozwiązanie stosuje dany podmiot.
Dane i dokumentacja mają być przechowywane co do zasady przez 5 lat
Art. 77 określa obowiązki przechowywania dokumentacji. Dotyczą one między innymi informacji uzyskanych podczas identyfikacji oraz dowodów i rejestrów pozwalających ustalić transakcję. Podstawowy okres wynosi 5 lat, liczonych odpowiednio od przeprowadzenia transakcji sporadycznej lub zakończenia stosunków gospodarczych. Przepis uwzględnia również dokumentację odmowy przeprowadzenia transakcji lub nawiązania relacji. Nie jest to więc wyłącznie chwilowe sprawdzenie dokumentu przy kasie.
W indywidualnych przypadkach adekwatne organy mogą wymagać dalszego przechowywania informacji, o ile spełnione są warunki określone w przepisach. Taki dodatkowy okres nie może przekroczyć 5 lat. Znaczenie mogą mieć także odrębne, zgodne z zasadami ochrony danych obowiązki dokumentacyjne. Dlatego sformułowanie „dane zawsze znikną dokładnie po 5 latach od zakupu” byłoby zbyt szerokie. Firma musi ustalić adekwatny okres na podstawie rodzaju dokumentacji i podstaw jej przechowywania.
Ewidencja klienta nie oznacza automatycznie zgłoszenia podejrzenia
Podmiot zobowiązany ma dokumentować wykonanie procedur, a na prawnie uzasadnione żądanie udostępniać informacje adekwatnym organom. To nie jest równoznaczne z automatycznym uznaniem każdego klienta za podejrzanego. Zgłaszanie podejrzeń opisuje osobny art. 69. Obowiązek takiego zgłoszenia powstaje w przewidzianych sytuacjach związanych z wiedzą, podejrzeniem lub uzasadnionymi podstawami podejrzenia dotyczącymi przestępczego pochodzenia środków albo ich powiązania z określoną działalnością.
Kwota transakcji może być jednym z elementów jej oceny, ale próg 3000 euro sam w sobie służy uruchomieniu wskazanych obowiązków identyfikacyjnych. Nie tworzy automatycznej centralnej listy osób podejrzewanych o przestępstwo. Z drugiej strony podejrzana transakcja może wymagać reakcji również przy niższej wartości. Dla klienta oznacza to, iż okazanie dokumentu powinno być rozumiane jako wykonanie procedury, bez wyciągania z tego samego faktu wniosku o zarzutach lub wszczęciu postępowania.
Danych z procedury AML nie można dowolnie wykorzystać do marketingu
Art. 76 ogranicza wykorzystywanie danych przetwarzanych na podstawie rozporządzenia do celów przeciwdziałania praniu pieniędzy i finansowaniu terroryzmu. Zabrania przetwarzania ich do celów handlowych. Firma nie otrzymuje więc swobody wykorzystania informacji z tej procedury do stworzenia listy reklamowej. Dokumentacja ma być prowadzona zgodnie z jej podstawą prawną i odpowiednio zabezpieczona. Wymóg weryfikacji klienta nie oznacza zgody na każdy dodatkowy sposób użycia uzyskanych danych.
Przy prośbie o informacje klient może zapytać, kto je przetwarza, na jakiej podstawie i przez jaki okres. Warto odróżnić dane wymagane do przeprowadzenia identyfikacji od dodatkowych pól formularza służących innym celom. Jednocześnie firma objęta obowiązkiem nie może zawsze zrezygnować z wymaganej weryfikacji tylko dlatego, iż klient nie chce jej przejść. Gdy nie jest w stanie wykonać obowiązków należytej staranności, przepisy przewidują powstrzymanie się od transakcji, z uwzględnieniem określonych wyjątków.
Wyższa płatność gotówkowa i prywatna sprzedaż mają odrębne zasady
Niezależnie od identyfikacji przedsiębiorcy będą musieli przestrzegać pułapu 10 tys. euro dla płatności gotówkowych w handlu i usługach. Ograniczenie uwzględnia powiązane operacje, dlatego kilku wpłat dotyczących jednego zakupu nie można automatycznie oceniać osobno. Rozporządzenie wyłącza natomiast płatności między osobami fizycznymi, które nie działają zawodowo. Ta różnica może mieć znaczenie przy sprzedaży prywatnego samochodu, ale nie oznacza zwolnienia konsumenta kupującego od firmy.
W Polsce trzeba dodatkowo pamiętać o odrębnym progu 15 tys. zł dla transakcji między przedsiębiorcami, wynikającym z Prawa przedsiębiorców. Unijny limit nie podwyższa automatycznie niższych ograniczeń krajowych. Przy ocenie rozliczenia potrzebne są więc informacje o obu stronach, ich charakterze działania, kwocie i formie zapłaty. Dopiero po połączeniu tych elementów można ustalić, które ograniczenia i obowiązki dokumentacyjne mają zastosowanie.
Formalności warto ustalić przed wypłatą pieniędzy
Osoba planująca większy zakup po rozpoczęciu stosowania nowych zasad powinna wcześniej zapytać sprzedawcę o dopuszczalną formę zapłaty i procedurę identyfikacji. Pozwoli to ustalić, czy potrzebny jest dokument, jakie dane będą wymagane i jak przebiega weryfikacja. Przy płatności bezgotówkowej warto sprawdzić limity przelewów oraz czas ich realizacji. Zmiana sposobu zapłaty nie usuwa jednak wszystkich obowiązków AML, ponieważ część z nich wynika także z innych okoliczności niż samo użycie banknotów.
Potwierdzenia zakupu i zapłaty należy zachować, a dane przekazywać w ramach ustalonej procedury adekwatnemu podmiotowi. Przy niejasnym formularzu można poprosić o wyjaśnienie podstawy żądania informacji i zasad ich przechowywania. Sam fakt, iż zakup jest legalny, nie zwalnia objętej obowiązkiem firmy z weryfikacji. Rzetelne wyjaśnienie procedury powinno natomiast pozwolić klientowi zrozumieć, jakie informacje zostaną zapisane i dlaczego pozostaną w dokumentacji po zakończeniu transakcji.







 English (US) ·
 Polish (PL) ·
 Russian (RU) ·