 2 godzin temu
Trybunał Sprawiedliwości Unii Europejskiej wydał istotny wyrok dotyczący zwrotu pieniędzy skradzionych z kont bankowych. Okazuje się, iż bank nie może automatycznie odmówić wypłaty tylko dlatego, iż klient popełnił poważny błąd i nieświadomie przekazał przestępcom swoje dane. W określonych sytuacjach pieniądze muszą wrócić na rachunek już następnego dnia roboczego. Jest jednak jeden istotny szczegół, o którym każdy właściciel konta powinien wiedzieć.
Bank musi oddać skradzione pieniądze. Zapadł istotny wyrok TSUE15 października 2026 roku Trybunał Sprawiedliwości Unii Europejskiej wydał orzeczenie, które może mieć ogromne znaczenie dla klientów polskich banków.
Sprawa dotyczyła odpowiedzialności instytucji finansowych za transakcje wykonywane przez przestępców bez zgody właściciela rachunku.
Do tej pory część banków odmawiała zwrotu skradzionych środków, argumentując, iż klient sam przyczynił się do utraty pieniędzy.
Wystarczyło, iż podał hasło na fałszywej stronie internetowej albo nie zachował odpowiedniej ostrożności.
TSUE uznał jednak, iż choćby rażące zaniedbanie klienta nie zwalnia banku z obowiązku bezzwłocznego zwrotu kwoty nieautoryzowanej transakcji.
Wyrok w sprawie C-70/25 potwierdza istotną zasadę wynikającą z unijnych przepisów o usługach płatniczych.
Najpierw bank powinien oddać pieniądze, a dopiero później może dochodzić ich zwrotu od klienta, o ile udowodni, iż ponosi on odpowiedzialność za powstałe straty.
Kobieta kliknęła w fałszywy link. Z konta zniknęły pieniądzeU podstaw orzeczenia znalazła się historia klientki polskiego banku.
Kobieta wystawiła przedmiot na internetowej platformie sprzedażowej. Po pewnym czasie skontaktowała się z nią osoba podająca się za zainteresowanego kupującego.
Rzekomy nabywca przesłał link, który miał umożliwić potwierdzenie transakcji.
Nic nie wskazywało na to, iż za wiadomością kryje się próba oszustwa.
Po kliknięciu odnośnika kobieta została przekierowana na stronę przypominającą serwis jej banku.
Nieświadoma zagrożenia wpisała dane do logowania.
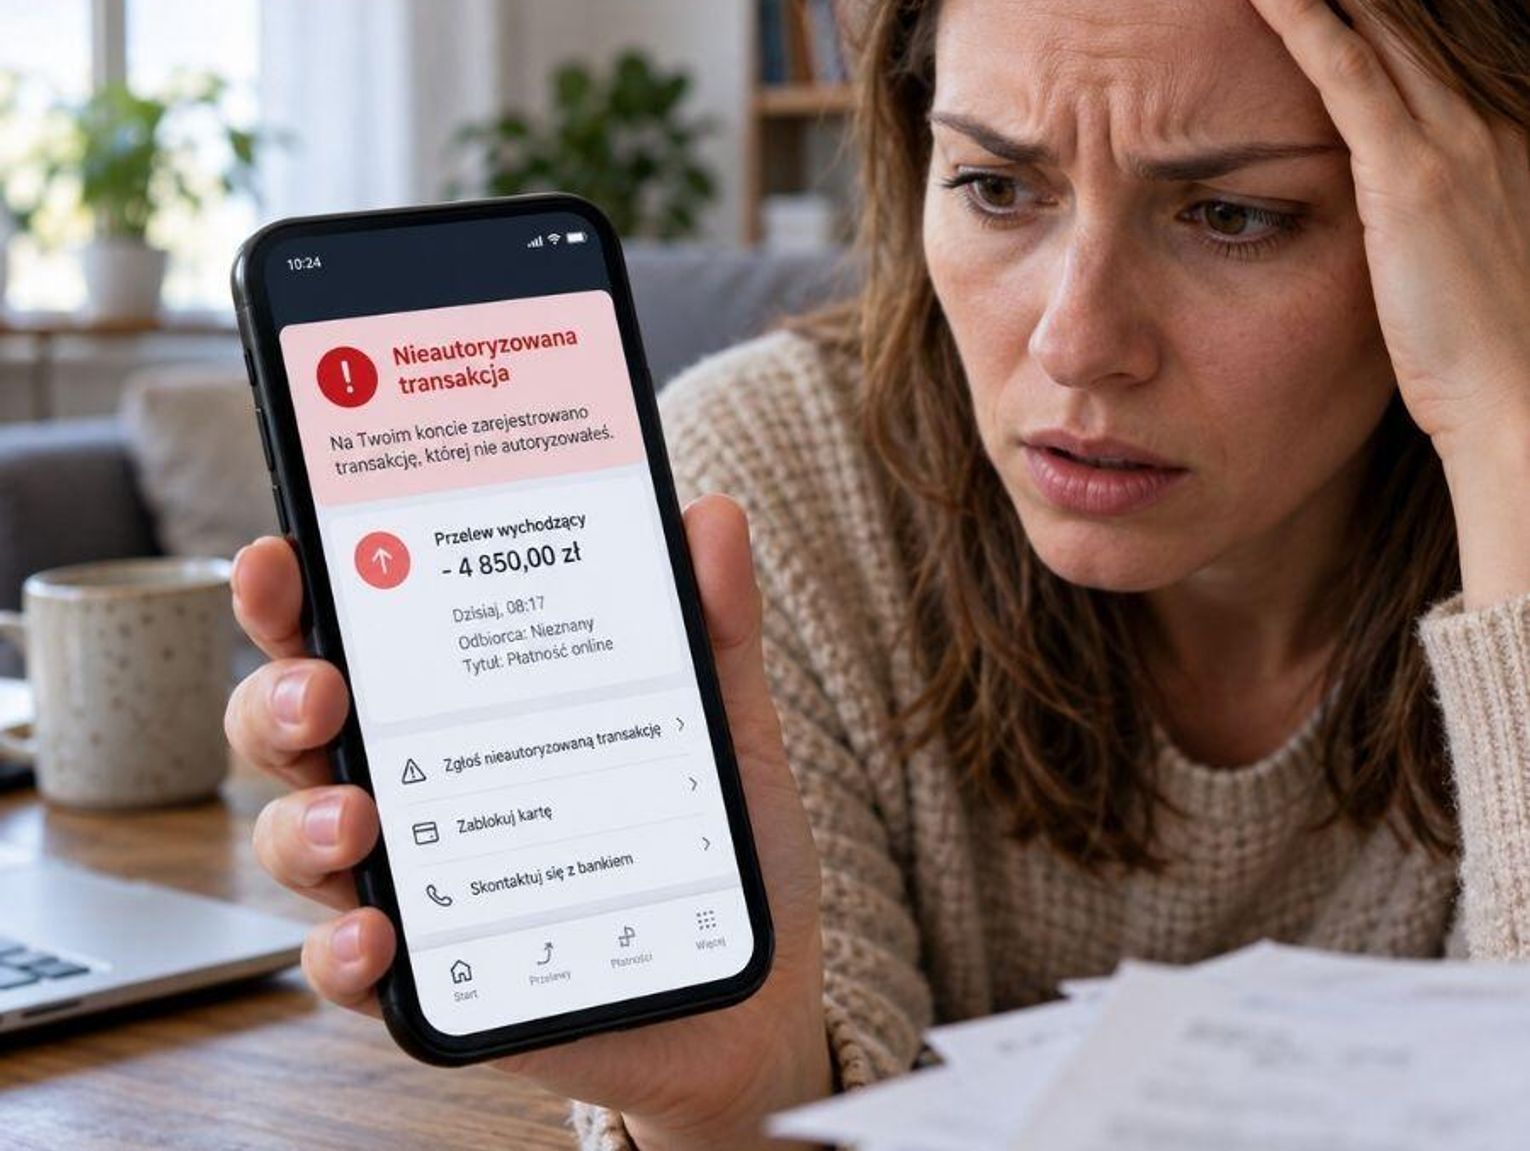
Przestępca wykorzystał uzyskane informacje i przelał z jej rachunku kwotę odpowiadającą około 700 euro, czyli około 3 tys. zł.
Następnego dnia poszkodowana zgłosiła oszustwo w banku.
Spotkała ją jednak przykra niespodzianka.
Instytucja odmówiła zwrotu środków, twierdząc, iż kobieta dopuściła się rażącego zaniedbania, ponieważ nie zabezpieczyła swoich danych.
Sprawa trafiła do Sądu Rejonowego w Koszalinie, który zwrócił się do TSUE o interpretację przepisów.
Bank ma czas do końca następnego dnia roboczego. Jest istotny warunekTrybunał wyjaśnił, iż w przypadku nieautoryzowanej transakcji bank ma obowiązek zwrócić środki bez zbędnej zwłoki.
Pieniądze powinny trafić na rachunek najpóźniej do końca następnego dnia roboczego po wykryciu nieautoryzowanej operacji lub otrzymaniu zgłoszenia od klienta.
Zasada ta jest określana jako D+1.
W praktyce oznacza to, iż osoba, która zauważy nieznany przelew, powinna jak najszybciej poinformować swój bank.
Nie trzeba czekać na zakończenie postępowania policyjnego ani ustalenie tożsamości oszusta.
Istnieje jednak istotny wyjątek.
Bank może wstrzymać zwrot, o ile ma uzasadnione podstawy, aby podejrzewać oszustwo ze strony samego klienta, i poinformuje o tym pisemnie adekwatne organy.
Samo stwierdzenie, iż klient kliknął podejrzany link lub nieostrożnie obchodził się z hasłem, nie wystarcza do odmowy natychmiastowego zwrotu.
Bank może później zażądać zwrotu pieniędzy. Kto ponosi odpowiedzialność?Wyrok TSUE nie oznacza, iż każda osoba, która padła ofiarą internetowego oszustwa, ostatecznie zachowa zwrócone środki.
Trybunał wyraźnie rozdzielił dwie kwestie: obowiązek szybkiego zwrotu pieniędzy oraz odpowiedzialność za ich utratę.
Bank musi najpierw wykonać obowiązek wynikający z przepisów.
Następnie może domagać się od klienta zwrotu poniesionych strat, jeżeli wykaże, iż doszło do umyślnego naruszenia obowiązków lub rażącego zaniedbania.
To na banku spoczywa obowiązek udowodnienia, iż zachowanie klienta rzeczywiście spełniało takie przesłanki.
Nie wystarczy ogólne stwierdzenie, iż poszkodowany powinien być bardziej ostrożny.
Ważne jest również rozróżnienie między przelewem wykonanym przez oszusta bez zgody właściciela konta a sytuacją, w której klient sam świadomie zatwierdził przelew, choć został do tego nakłoniony kłamstwem.
W drugim przypadku ocena prawna może być odmienna, ponieważ nie każda płatność dokonana pod wpływem oszustwa jest transakcją nieautoryzowaną.
Straciłeś pieniądze z konta? Tak możesz domagać się zwrotuJeżeli zauważysz nieznaną transakcję, przede wszystkim nie zwlekaj z reakcją.
Natychmiast skontaktuj się z bankiem przez oficjalną infolinię lub aplikację mobilną.
Zgłoś nieautoryzowaną operację i zażądaj zwrotu pieniędzy.
Warto również zastrzec kartę, zmienić hasła lub zablokować dostęp do bankowości elektronicznej, o ile istnieje ryzyko, iż przestępcy przejęli dane logowania.
Zachowaj wiadomości od oszustów, historię transakcji, potwierdzenie zgłoszenia reklamacji oraz korespondencję z bankiem.
Takie dokumenty mogą okazać się przydatne w razie sporu.
Jeżeli bank odmówi zwrotu środków, warto zażądać pisemnego uzasadnienia jego decyzji.
Poszkodowany może następnie zwrócić się o pomoc do Rzecznika Finansowego, który zajmuje się sporami klientów z instytucjami finansowymi.
Warto pamiętać, iż przepisy przewidują również termin na zgłoszenie nieautoryzowanej transakcji. Co do zasady nie należy przekraczać 13 miesięcy od jej wykonania, ale najlepiej reagować natychmiast po zauważeniu problemu.
Nowy wyrok TSUE to ważna wiadomość dla klientów polskich bankówOrzeczenie z 15 października 2026 roku ma szczególne znaczenie w czasach, gdy cyberprzestępcy coraz częściej wykorzystują fałszywe wiadomości, linki i strony bankowości internetowej.
Ofiarą oszustwa może paść niemal każdy, niezależnie od wieku i doświadczenia.
Dotyczy to również seniorów, którzy coraz częściej korzystają z bankowości mobilnej i zakupów internetowych.
Najważniejszy wniosek z wyroku TSUE jest jasny: bank nie może z góry przerzucić całej odpowiedzialności na klienta i odmówić natychmiastowego zwrotu pieniędzy wyłącznie z powodu zarzucanego mu zaniedbania.
Nie oznacza to jednak całkowitego zwolnienia klientów z obowiązku ochrony danych bankowych.
Nadal należy uważać na podejrzane wiadomości, nie otwierać nieznanych linków i nigdy nie przekazywać haseł osobom trzecim.
Nowe orzeczenie nie wprowadza automatycznej rekompensaty za każde oszustwo. Potwierdza natomiast ochronę osób, z których rachunków wykonano nieautoryzowane transakcje.
Dla poszkodowanych może to oznaczać znacznie większą szansę na szybkie odzyskanie utraconych środków, bez konieczności rozpoczynania kosztownego postępowania sądowego wyłącznie po to, by uzyskać pierwszy zwrot.



 English (US) ·
 Polish (PL) ·
 Russian (RU) ·