 1 godzina temu
Wysyłasz pieniądze znajomemu, przelewasz środki członkowi rodziny albo płacisz za usługę. Wszystko wydaje się zwyczajne, ale w określonych okolicznościach transakcja może wzbudzić zainteresowanie banku. Co szczególnie istotne, nie zawsze chodzi o dziesiątki tysięcy złotych. Podejrzany przelew może zostać zgłoszony niezależnie od jego wartości. Najnowsze oficjalne dane pokazują, iż w Polsce blokowanych jest coraz więcej rachunków bankowych.
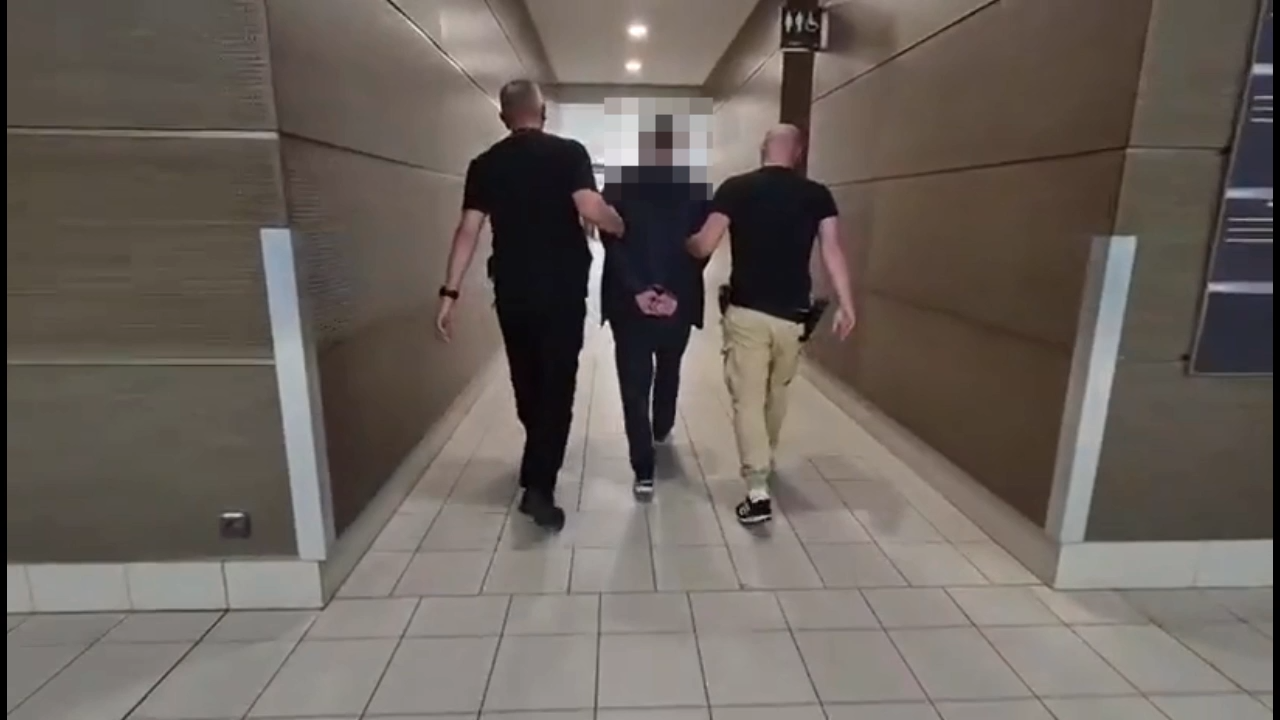
 Fot. Warszawa w Pigułce
Niepokojące dane. Ponad tysiąc blokad rachunków w jednym roku
Ministerstwo Finansów opublikowało sprawozdanie Generalnego Inspektora Informacji Finansowej za 2025 rok. Wynika z niego, iż w ramach procedur przeciwdziałania praniu pieniędzy i finansowaniu terroryzmu zastosowano 1170 blokad rachunków bankowych.
Łączna wartość zabezpieczonych w ten sposób środków wyniosła 266,58 mln zł.
W porównaniu z 2024 rokiem liczba blokad wzrosła o około 11 proc., a wartość zablokowanych pieniędzy o 15 proc.
Dodatkowo w 2025 roku odnotowano 124 wstrzymane transakcje w ramach procedur określonych w art. 86 i 87 ustawy AML.
To nie koniec. Generalny Inspektor Informacji Finansowej zainicjował 4304 postępowania analityczne i skierował do prokuratury oraz innych uprawnionych instytucji łącznie 822 zawiadomienia i powiadomienia dotyczące podejrzeń przestępstw. Ich łączna wartość przekraczała 13 mld zł.
Dane te pokazują skalę działania systemu kontroli przepływów finansowych. Nie oznaczają jednak, iż wszystkie zablokowane rachunki należały do osób, którym udowodniono popełnienie przestępstwa.
Wystarczy niewielki przelew. Bank nie patrzy wyłącznie na kwotę
Wielu klientów banków kojarzy kontrole finansowe z dużymi przelewami. Tymczasem przepisy dotyczące przeciwdziałania praniu pieniędzy pozwalają analizować również transakcje o znacznie mniejszej wartości.
Kluczowe znaczenie mają okoliczności operacji, jej charakter, źródło pieniędzy oraz zgodność z informacjami, które bank posiada o kliencie.
Zainteresowanie instytucji finansowej mogą wzbudzić między innymi nietypowe operacje, przelewy niemające jasnego uzasadnienia gospodarczego, nieoczekiwane przepływy dużych środków albo powtarzające się transakcje wskazujące na próbę ukrycia rzeczywistego celu płatności.
Samo przesłanie pieniędzy rodzinie czy znajomemu nie jest jednak niczym podejrzanym. Bank musi oceniać ryzyko na podstawie konkretnych okoliczności, a nie wyłącznie faktu wykonania przelewu.
Uważaj na tytuł przelewu. Jedno pole może wywołać pytania
Tytuł przelewu to nie tylko informacja dla odbiorcy. Może być również jednym z elementów wykorzystywanych przy analizie transakcji.
Niejasne, sprzeczne lub nietypowe opisy płatności mogą w połączeniu z innymi okolicznościami skłonić bank do dodatkowej weryfikacji.
Nie istnieje jednak publiczna, ustawowa lista słów, których wpisanie automatycznie oznacza blokadę konta albo kontrolę urzędu skarbowego.
Przykładowo przelew opisany jako „zwrot pożyczki” powinien odpowiadać rzeczywistemu charakterowi rozliczenia. jeżeli bank poprosi o wyjaśnienia, pomocna może okazać się umowa pożyczki lub potwierdzenie wcześniejszego przekazania pieniędzy.
Podobnie w przypadku darowizn warto zachować dokumentację pozwalającą ustalić, kto przekazał środki, komu i z jakiego tytułu.
15 tysięcy euro to ważna granica. Ale nie oznacza automatycznej kontroli
Przepisy przewidują obowiązki raportowania określonych transakcji do Generalnego Inspektora Informacji Finansowej.
Jednym z istotnych progów jest równowartość 15 tys. euro. Dotyczy on określonych ustawowo kategorii operacji, w tym odpowiednich transferów środków pieniężnych.
Nie oznacza to jednak, iż każdy przelew powyżej tej wartości jest automatycznie blokowany lub powoduje wszczęcie kontroli skarbowej.
Równie ważne jest to, iż podejrzenie prania pieniędzy lub finansowania terroryzmu może dotyczyć transakcji poniżej wskazanego progu.
W takich sytuacjach znaczenie ma ocena ryzyka, a nie wyłącznie wysokość przelewanej kwoty.
Bank może zatrzymać pieniądze. Przepisy przewidują konkretne terminy
Jeżeli pojawi się uzasadnione podejrzenie związku transakcji z praniem pieniędzy lub finansowaniem terroryzmu, uruchamiane są procedury przewidziane w ustawie.
W określonych przypadkach bank może być zobowiązany do czasowego niewykonywania transakcji, a Generalny Inspektor Informacji Finansowej może zażądać jej wstrzymania lub blokady rachunku.
Przepisy przewidują między innymi okres do 24 godzin na etapie oczekiwania na decyzję GIIF oraz możliwość zastosowania wstrzymania lub blokady na okres nie dłuższy niż 96 godzin w ramach odpowiedniej procedury.
Jeżeli sprawa trafi do prokuratora, możliwe jest zastosowanie dalszych środków na zasadach określonych ustawą.
Dla właściciela rachunku może to oznaczać czasowe ograniczenie dostępu do pieniędzy. Nie jest to jednak równoznaczne z uznaniem go za winnego przestępstwa.
Czy urząd skarbowy może dowiedzieć się o podejrzanym przelewie?
Tak, ale nie oznacza to automatycznego przekazywania każdego nietypowego przelewu bezpośrednio do urzędu skarbowego.
GIIF współpracuje między innymi z Krajową Administracją Skarbową, prokuraturą oraz innymi uprawnionymi organami państwa.
Jeżeli analiza ujawni uzasadnione podejrzenie popełnienia przestępstwa skarbowego lub innego czynu zabronionego, informacje mogą zostać przekazane adekwatnym organom.
Dopiero na podstawie obowiązujących przepisów i ustalonych okoliczności mogą zostać podjęte dalsze czynności.
Warto podkreślić, iż zgłoszenie podejrzanej transakcji do GIIF nie jest tym samym co wszczęcie kontroli podatkowej.
Co zrobić, żeby uniknąć problemów z przelewami?
Najważniejsze jest prawidłowe dokumentowanie transakcji oraz podawanie zgodnych z rzeczywistością informacji o ich charakterze.
Przy większych rozliczeniach warto zachowywać umowy, faktury i potwierdzenia płatności. W przypadku darowizn i pożyczek należy również pamiętać o odrębnych obowiązkach podatkowych, jeżeli występują.
Nie należy sztucznie dzielić operacji na mniejsze kwoty w celu uniknięcia obowiązków wynikających z przepisów.
Jeżeli bank poprosi o wyjaśnienie pochodzenia środków lub celu przelewu, najlepiej przedstawić prawdziwe informacje i odpowiednie dokumenty.
Najnowsze dane Ministerstwa Finansów potwierdzają, iż system przeciwdziałania nielegalnym przepływom pieniędzy jest aktywnie wykorzystywany. Każdy właściciel rachunku powinien wiedzieć, iż sama niewielka wartość przelewu nie wyklucza dodatkowej weryfikacji. Jednocześnie zwykłe, legalne rozliczenia nie stanowią same w sobie podstawy do podejrzeń.






 English (US) ·
 Polish (PL) ·
 Russian (RU) ·